杠杆收购 私募股权债务杠杆的双刃剑
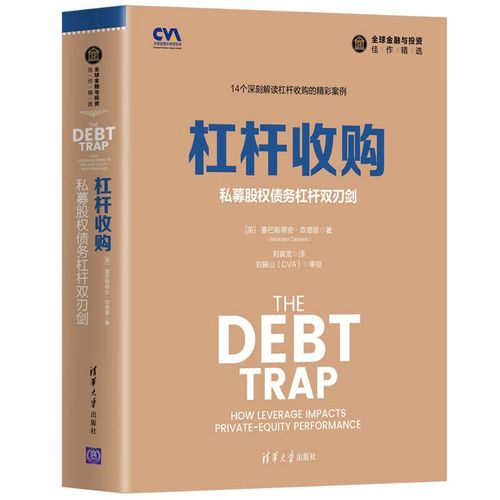
杠杆收购(Leveraged Buyout,LBO)是私募股权投资中最具代表性的交易模式之一。其核心逻辑在于:以少量自有资金为基础,通过大规模债务融资来收购目标公司,并利用目标公司自身产生的现金流或资产变现来偿还债务,从而实现以小博大的资本增值。这一模式犹如一柄双刃剑,在放大收益的也将风险成倍放大。
一、杠杆收购的运作机制
典型的杠杆收购中,私募股权基金通常仅出资收购总价的20%-40%,其余资金通过银行信贷、高收益债券、夹层融资等债务工具筹集。收购完成后,目标公司的股权结构高度集中,管理层往往获得显著股权激励。此后,私募股权基金会通过改善运营、削减成本、剥离非核心资产或推动战略重组来提升企业价值。若一切顺利,数年后通过IPO、二次出售或战略并购退出,基金可获得数倍于初始投资的回报。
二、杠杆的正面效应:加速价值创造
债务杠杆的运用并非纯粹的冒险。利息的税盾效应降低了企业的实际税负,提升了税后现金流。强制性的本息偿还压力迫使管理层聚焦核心业务、优化资本开支,从而抑制代理成本与自由现金流滥用。再次,杠杆收购往往伴随管理层持股,实现了所有权与经营权的重新绑定,激发了企业家的积极性。从历史案例看,KKR收购RD Reynolds、黑石收购希尔顿等交易,均通过杠杆与运营改善的结合,创造了惊人的股东价值。
三、杠杆的负面效应:风险 cascade
高杠杆也意味着高脆弱性。当经济下行、利率上升或行业景气逆转时,目标公司的现金流可能无法覆盖固定的利息与本金偿付,导致违约甚至破产。2008年金融危机期间,大量过度杠杆化的并购案例纷纷崩溃,雷曼兄弟旗下的杠杆贷款组合便是明证。杠杆收购常伴随大规模裁员、资产甩卖和研发削减,可能损害企业的长期竞争力。更严重者,层层嵌套的债务结构可能引发系统性金融风险,正如《大空头》所揭示的CDO与杠杆泡沫。
四、私募股权的平衡之道
成功的私募股权投资者深知,杠杆本身并非罪恶,关键在于适度与动态管理。他们会在交易前进行严谨的现金流压力测试,设定保守的负债比率;在持有期持续监控杠杆倍数与利息覆盖倍数;在退出时择机而动,避免在市场低谷被迫贱卖。监管机构也通过《沃尔克规则》、杠杆贷款指引等,限制过度投机,防范金融体系风险。
五、
杠杆收购中的债务杠杆,既是私募股权创造超额收益的引擎,也是可能引爆危机的引信。对于投资者而言,理解其双刃剑本质,意味着既要看到财务工程带来的效率提升,也要警惕周期逆转时的连锁反应。只有在纪律、透明与审慎的前提下运用杠杆,才能真正实现“股权投资”的长期价值,而非沦为短期博弈的牺牲品。作为全球金融与投资领域的经典工具,杠杆收购的成败,最终取决于操盘者对风险与收益的微妙平衡。
如若转载,请注明出处:http://www.tdeduonline.com/product/41.html
更新时间:2026-10-11 06:05:03